Co by było, gdyby rodzic od pierwszego miesiąca życia dziecka aż do jego pełnoletności odkładał co miesiąc 800 zł? Ile pieniędzy dziecko dostałoby na 18. urodziny, gdyby rodzic wybrał globalny ETF, ile przy złocie, obligacjach skarbowych EDO, lokatach, a ile przy zwykłym koncie bez odsetek?
Przygotowałem symulację pełnych 18 lat, od stycznia 2008 do grudnia 2025 roku, opartą na rzeczywistych danych miesięcznych. Wszystkie kwoty podaję w złotych: z uwzględnieniem kursu dolara, inflacji, podatków i części kosztów. Sprawdziłem też, jak wypadłyby portfele mieszane i co by było, gdyby rodzic odkładał dokładnie tyle, ile faktycznie wypłacał program 500+/800+. W tym drugim wariancie uwzględniam również obligacje rodzinne ROD, które mogą kupować tylko rodzice pobierający świadczenie. Zapraszam do lektury.
To jest ważne: to symulacja na danych historycznych. Pokazuje, co wydarzyło się w konkretnym okresie, a nie co wydarzy się w przyszłości. Kolejne 18 lat może wyglądać zupełnie inaczej, a wynik bardzo zależy od tego, w którym roku zaczynamy.
Artykuł powstał w ramach współpracy z Goldsaver. Za ten artykuł otrzymuję wynagrodzenie, jednak nie ma to żadnego wpływu na jego zawartość merytoryczną.
Założenia symulacji
Świadczenie wychowawcze wprowadzono w kwietniu 2016 roku jako program 500+, a od stycznia 2024 roku wynosi ono 800 zł. W 2008 roku takiego programu nie było, dlatego główna symulacja to eksperyment myślowy: co gdyby rodzic dziecka urodzonego w styczniu 2008 roku od początku odkładał 800 zł miesięcznie? Osobno liczę wariant z kwotami, które program faktycznie wypłacał.
- Okres: styczeń 2008 – grudzień 2025, czyli 216 miesięcy, od narodzin do pełnoletności
- Wpłata: 800 zł na początku każdego miesiąca
- Suma wpłat: 172 800 zł
- Wszystkie wyniki w złotych: aktywa zagraniczne przeliczam po kursach średnich NBP (dla ETF-u z końca każdego miesiąca)
- Wynik liczę na koniec grudnia 2025 roku, tuż przed 18. urodzinami dziecka w styczniu 2026 roku, tak jakby rodzic wtedy wszystko wypłacił
- Pokazuję wartość przed podatkiem (odpowiada inwestowaniu z wykorzystaniem IKE) i po podatku Belki
Porównuję siedem strategii:
- Konto bez odsetek
- Lokaty bankowe
- Dziesięcioletnie obligacje skarbowe EDO
- Globalny ETF na akcje z całego świata
- Złoto
- Portfel 50% ETF i 50% EDO
- Ścieżkę „cyklu życia”, w której ryzyko maleje wraz z wiekiem dziecka
W wariancie z rzeczywistymi kwotami świadczenia dochodzą do tego dwunastoletnie obligacje rodzinne ROD oraz portfel 50% ETF i 50% ROD.
Skąd pochodzą dane?
| Strategia | Dane użyte w symulacji |
|---|---|
| Globalny ETF | Miesięczne notowania indeksu MSCI ACWI Net Total Return (z reinwestycją dywidend) w USD, przeliczone po kursie USD/PLN z NBP, pomniejszone o koszt funduszu 0,2% rocznie |
| Złoto | Średnie miesięczne ceny złota: od 2013 roku cena NBP w zł za gram, wcześniej cena w USD przeliczona po średnim miesięcznym kursie NBP. Wartość końcową liczę po cenie NBP z 31 grudnia 2025 roku |
| Obligacje skarbowe EDO | Rzeczywiste parametry każdej comiesięcznej serii EDO z lat 2008–2025 (oprocentowanie w pierwszym roku, marża, opłata za wcześniejszy wykup) oraz oprocentowanie w kolejnych latach według tabel odsetkowych emitenta |
| Obligacje skarbowe ROD | Rzeczywiste parametry każdej comiesięcznej serii ROD od pierwszej emisji w październiku 2016 roku do grudnia 2025 roku oraz oprocentowanie w kolejnych latach według tabel odsetkowych emitenta |
| Lokaty | Średnie oprocentowanie nowych lokat terminowych gospodarstw domowych w złotych według statystyki NBP, osobno dla każdego miesiąca |
| Inflacja | Miesięczne wskaźniki cen towarów i usług konsumpcyjnych GUS |
Globalny ETF na akcje całego świata
ETF jest funduszem notowanym na giełdzie. Jeden szeroki ETF może dawać dostęp do tysięcy dużych i średnich spółek z rynków rozwiniętych oraz wschodzących. Przykładem jest iShares MSCI ACWI UCITS ETF (ticker SSAC), który odwzorowuje indeks MSCI ACWI i reinwestuje dywidendy. Podobną funkcję pełni Vanguard FTSE All-World UCITS ETF (VWCE).
Ranking najlepszych: Październik 2026
Najlepsze lokaty, konta i oferty - październik 2026
- Ranking lokat do 6,1%
- Ranking kont bankowych +1100 zł premii
- Ranking kont oszczędnościowych do 6,1%
- Promocje bankowe z gwarantowaną premią $$$
Symulacja używa wyników samego indeksu MSCI ACWI, pomniejszonych o 0,2% rocznie. Tyle mniej więcej kosztuje dziś utrzymanie takiego funduszu. Zastrzeżenie: w 2008 roku kupno taniego, globalnego ETF-u z Polski było znacznie trudniejsze niż dziś. Te fundusze albo jeszcze nie istniały, albo były słabo dostępne dla polskiego inwestora. Wynik ETF-u pokazuje więc, jak zachowywał się globalny rynek akcji, a nie historię konkretnego produktu.
Kurs dolara działa w obie strony
W dolarach indeks MSCI ACWI zarabiał w latach 2008–2025 średnio około 7,3% rocznie. W złotych było to około 9,7% rocznie. Różnica wynika z kursu. Na koniec 2007 roku dolar kosztował 2,44 zł, a na koniec 2025 roku 3,60 zł.
Najlepiej widać to w 2008 roku. W dolarach indeks stracił wtedy ponad 42%, a w złotych około 30%, bo złoty w czasie kryzysu mocno się osłabił. W tym okresie słabnący złoty pomagał polskiemu inwestorowi. W innych latach było odwrotnie, na przykład w 2025 roku dolar potaniał o około 12%.
Złoto jako inwestycja dla dziecka
Złoto bywa nazywane bezpieczną przystanią, ale jego cena nie rośnie spokojnie i regularnie. Nie wypłaca dywidend ani odsetek, a wynik polskiego inwestora zależy od ceny kruszcu i od kursu złotego.
W analizowanym okresie złoto miało lata znakomite: 2008–2011 i ostatnie dwa lata, w których w złotych zyskało kolejno około 33% i 44%. Miało też bolesny 2013 rok, gdy jego cena w złotych spadła o prawie 29%. Sama cena złota w złotych potrzebowała potem ponad sześciu lat, żeby wrócić do poziomu z 2012 roku.
Średnio cena złota w złotych rosła w latach 2008–2025 o około 12% rocznie. To wyjątkowo dobry wynik, mocno podbity przez końcówkę okresu. Nie należy go przenosić na przyszłość.
Jak działały obligacje skarbowe EDO?
EDO to dziesięcioletnie obligacje skarbowe dla osób fizycznych. W pierwszym roku mają stałe oprocentowanie. W kolejnych latach oprocentowanie wynosi:
Znajdź najlepsze oprocentowanie:
oprocentowanie EDO = inflacja + marża
Do wzoru bierze się roczną inflację ogłoszoną przez GUS w miesiącu poprzedzającym dany okres odsetkowy. Jeśli inflacja jest ujemna, przyjmuje się zero. Odsetki co roku dopisuje się do kapitału, więc działa procent składany.
Warunki zmieniały się z emisji na emisję. W latach 2008–2025 oprocentowanie w pierwszym roku wynosiło od 1,7% do 7,5%, a marża od 1,0% do 3,0%. W symulacji każda comiesięczna wpłata trafia do serii sprzedawanej w danym miesiącu, z jej rzeczywistymi parametrami. Obligacje kupione w latach 2008–2015 zdążyły dojść do wykupu, więc po 10 latach pieniądze są reinwestowane w nową serię.
Gdy dziecko kończy 18 lat, część obligacji ma jeszcze kilka lat do wykupu. Symulacja zakłada, że rodzic wtedy je wykupuje i płaci opłatę za wcześniejszy wykup: 1–3 zł od każdej obligacji o nominale 100 zł, zależnie od serii. W wariancie z samym EDO opłaty wyniosłyby około 4 600 zł. Rodzic, który trzyma obligacje do wykupu, tej opłaty nie płaci, ale musi poczekać na pieniądze.
To jest ważne: EDO nie zawsze wygrywały z inflacją z dnia na dzień. Oprocentowanie aktualizuje się raz w roku i z opóźnieniem, więc w 2022 roku, gdy ceny rosły najszybciej, obligacje kupione pod koniec 2021 roku przez prawie cały rok przynosiły tylko 1,7%, znacznie mniej niż inflacja. W kolejnym roku ich oprocentowanie wzrosło jednak do kilkunastu procent, a w szczycie niektóre serie dawały niemal 20%.
Lokaty i konto bez odsetek
Wariant lokat zakłada, że pieniądze co miesiąc zarabiają średnie oprocentowanie nowych lokat gospodarstw domowych w danym miesiącu, według statystyki NBP. Oznacza to aktywnego rodzica, który odnawia lokaty i nie zostawia pieniędzy na nisko oprocentowanym rachunku. Średnie oprocentowanie nowych lokat wahało się od około 5,4% w 2008 roku do zaledwie 0,3% w 2021 roku.
Z doświadczenia wiem, że utrzymanie takiego wyniku wymaga pilnowania końca promocji i przenoszenia środków. Osoba, która przez 18 lat trzyma pieniądze na jednym przeciętnym koncie oszczędnościowym, najpewniej uzyskałaby mniej.
Rok po roku: akcje, złoto, inflacja i lokaty
| Rok | Globalny ETF (PLN) | Złoto (PLN) | Inflacja (XII/XII) | Śr. oprocentowanie nowych lokat |
|---|---|---|---|---|
| 2008 | −29,7% | 22,3% | 3,3% | 5,4% |
| 2009 | 29,6% | 32,4% | 3,5% | 4,6% |
| 2010 | 17,2% | 30,6% | 3,1% | 3,7% |
| 2011 | 6,8% | 32,6% | 4,6% | 4,1% |
| 2012 | 5,3% | −5,5% | 2,4% | 4,7% |
| 2013 | 19,3% | −28,9% | 0,7% | 2,9% |
| 2014 | 21,3% | 9,4% | −1,0% | 2,6% |
| 2015 | 8,6% | 3,2% | −0,5% | 1,9% |
| 2016 | 15,6% | 14,6% | 0,8% | 1,6% |
| 2017 | 3,3% | −7,2% | 2,1% | 1,5% |
| 2018 | −2,2% | 4,7% | 1,1% | 1,6% |
| 2019 | 27,9% | 20,9% | 3,4% | 1,5% |
| 2020 | 15,1% | 20,0% | 2,4% | 0,7% |
| 2021 | 28,0% | 7,3% | 8,6% | 0,3% |
| 2022 | −11,5% | 8,7% | 16,6% | 4,0% |
| 2023 | 9,2% | 1,5% | 6,2% | 5,3% |
| 2024 | 22,5% | 33,4% | 4,7% | 4,1% |
| 2025 | 7,4% | 43,8% | 2,4% | 3,8% |
ETF: indeks MSCI ACWI Net w złotych, koniec roku do końca roku, przed kosztami funduszu. Złoto: średnia cena z grudnia do średniej ceny z grudnia poprzedniego roku. Inflacja: GUS, grudzień do grudnia. Lokaty: średnia z miesięcznych danych NBP o nowych lokatach gospodarstw domowych.
Przez całe 18 lat ceny wzrosły łącznie o około 87%, czyli średnio o 3,5% rocznie. Koszyk zakupów, który w grudniu 2007 roku kosztował 100 zł, w grudniu 2025 roku kosztował około 187 zł.
Jak policzyłem wyniki?
Symulację liczę miesiąc po miesiącu. Każda wpłata kupuje jednostki ETF-u, gramy złota albo obligacje po cenie z danego miesiąca, a potem jej wartość zmienia się razem z rzeczywistymi notowaniami. Dzięki temu nie trzeba zakładać żadnej średniej stopy zwrotu. Kolejność dobrych i złych lat ma znaczenie, bo mocny rok pod koniec okresu działa na dużo większą kwotę niż mocny rok na początku.
Żeby wyniki dało się porównać, dla każdej strategii podaję roczną stopę zwrotu z wpłat (IRR). Odpowiada ona na pytanie, jakie stałe roczne oprocentowanie dałoby ten sam wynik przy tych samych comiesięcznych wpłatach. Podaję też jej wersję realną, czyli po odjęciu inflacji.
Ile dziecko dostałoby na 18. urodziny?
Przez 216 miesięcy rodzic wpłaciłby łącznie 172 800 zł. Wyniki na koniec 2025 roku:
| Strategia | Wartość przed podatkiem | Po podatku Belki | Roczna stopa zwrotu | Po odjęciu inflacji |
|---|---|---|---|---|
| Konto bez odsetek | 172 800 zł | 172 800 zł | 0,0% | −4,1% |
| Lokaty | 224 000 zł | 213 000 zł | 2,8% | −1,3% |
| Obligacje EDO | 301 400 zł | 274 700 zł | 5,8% | 1,7% |
| 50% ETF + 50% EDO | 414 200 zł | 367 100 zł | 9,0% | 4,8% |
| Ścieżka „cykl życia” | 465 800 zł | 406 200 zł | 10,1% | 5,9% |
| Globalny ETF | 526 900 zł | 459 600 zł | 11,3% | 7,0% |
| Złoto | 564 200 zł | 489 900 zł | 11,9% | 7,7% |
Stopy zwrotu liczone od wartości przed podatkiem. Kwoty zaokrąglone do 100 zł.
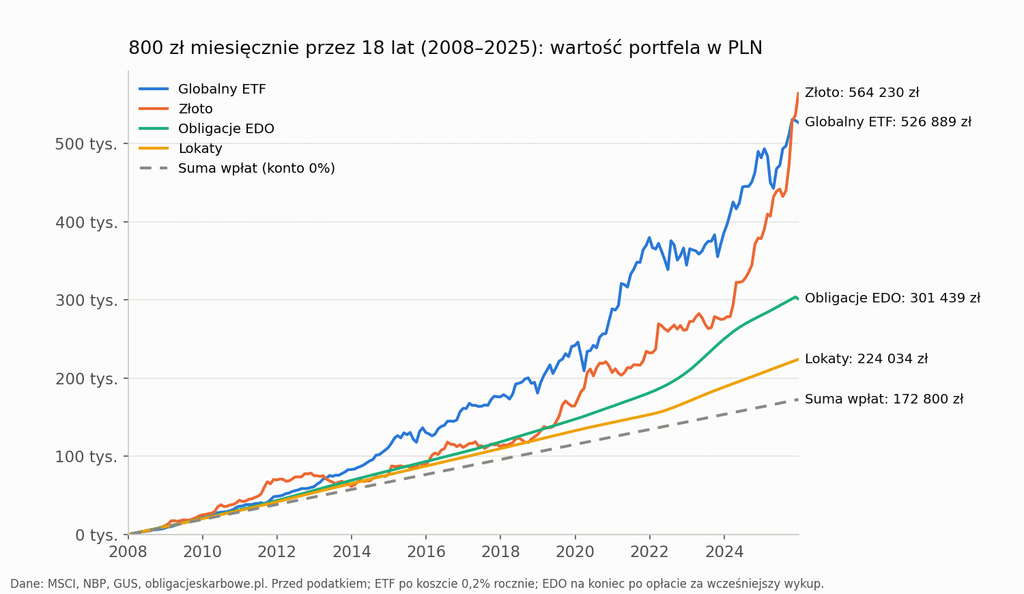
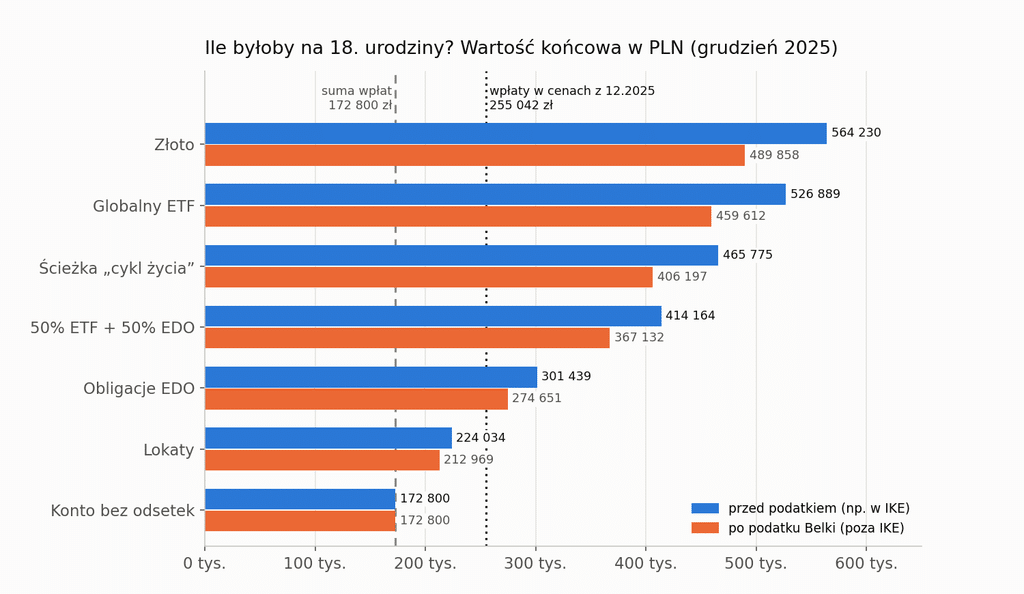
Najwyższy wynik osiągnęło złoto, tuż za nim globalny ETF. W pierwszych latach prowadziło złoto, ale od kwietnia 2013 roku do października 2025 roku, czyli przez ponad 12 lat, wyżej był portfel ETF. Złoto wyprzedziło go dopiero w listopadzie 2025 roku, dzięki wyjątkowym latom 2024–2025. Gdyby rodzic wypłacił pieniądze rok wcześniej, w grudniu 2024 roku, ETF byłby wart około 482 tys. zł, a złoto około 379 tys. zł.
Przykład: pani Anna odkłada 800 zł od narodzin córki
Pani Anna od stycznia 2008 roku co miesiąc odkładała 800 zł. W grudniu 2025 roku, tuż przed 18. urodzinami córki, suma jej przelewów wynosi 172 800 zł. Po wypłacie i zapłaceniu podatku miałaby do dyspozycji orientacyjnie:
- 172 800 zł na koncie bez odsetek
- Około 213 000 zł z lokat
- Około 275 000 zł z obligacji EDO
- Około 460 000 zł z globalnego ETF-u
- Około 490 000 zł ze złota
Różnica między kontem bez odsetek a najlepszym wynikiem przekracza 300 000 zł. W chwili podejmowania decyzji w 2008 roku pani Anna nie mogła jednak wiedzieć, który wariant wygra.
Co zostaje po uwzględnieniu inflacji?
Żeby uczciwie porównać wynik z wpłatami, każdą wpłatę trzeba przeliczyć na ceny z końca okresu. 800 zł wpłacone w 2008 roku miało znacznie większą siłę nabywczą niż 800 zł wpłacone w 2025 roku. Po takim przeliczeniu suma wpłat to około 255 000 zł w cenach z grudnia 2025 roku. Dopiero wynik powyżej tej kwoty oznacza realny zysk.
| Strategia | Wartość przed podatkiem | Realny zysk lub strata |
|---|---|---|
| Konto bez odsetek | 172 800 zł | około −82 200 zł |
| Lokaty | 224 000 zł | około −31 000 zł |
| Obligacje EDO | 301 400 zł | około +46 400 zł |
| 50% ETF + 50% EDO | 414 200 zł | około +159 100 zł |
| Ścieżka „cykl życia” | 465 800 zł | około +210 700 zł |
| Globalny ETF | 526 900 zł | około +271 800 zł |
| Złoto | 564 200 zł | około +309 200 zł |
Wniosek jest mocny. Konto bez odsetek straciło prawie jedną trzecią siły nabywczej wpłat, a nawet aktywnie odnawiane lokaty nie nadążyły za inflacją. Obligacje EDO ochroniły wartość pieniędzy i dały niewielki realny zysk. Akcje i złoto wyraźnie pomnożyły siłę nabywczą oszczędności.
Droga do wyniku: jak mocno trzeba było zacisnąć zęby?
Wynik końcowy to tylko połowa historii. Rodzic musiał też przetrwać okresy, w których oszczędności dziecka topniały. Na danych miesięcznych najgłębsze spadki wyglądały tak:
| Strategia | Okres | Spadek wartości portfela |
|---|---|---|
| Globalny ETF | styczeń – marzec 2020 (pandemia) | −14,9% (około −36 700 zł) |
| Globalny ETF | grudzień 2021 – czerwiec 2022 | −10,8% (około −41 000 zł) |
| Globalny ETF | styczeń – kwiecień 2025 | −10,3% (około −50 600 zł) |
| Złoto | listopad 2012 – grudzień 2013 | −21,5% (około −16 900 zł) |
| 50% ETF + 50% EDO | styczeń – marzec 2020 | −8,6% (około −17 000 zł) |
| Obligacje EDO i lokaty | cały okres | brak spadków |
Na początku 2025 roku ETF stracił procentowo mniej niż w 2020 roku, ale w złotych był to największy spadek w całym okresie, bo portfel był już duży. Dołożył się do tego tańszy dolar. Dane miesięczne wygładzają wahania. W trakcie miesiąca spadki bywały głębsze. Kryzys z 2008 roku słabo widać w tych liczbach, bo portfel był wtedy jeszcze mały, a osłabienie złotego zamortyzowało spadki akcji. Mimo to w listopadzie 2008 roku portfel ETF był wart o około 18% mniej niż suma dotychczasowych wpłat.
Przy złocie najdłużej trwało odrabianie strat z lat 2012–2013. Portfel wrócił ponad poziom z listopada 2012 roku dopiero na początku 2015 roku, i to głównie dzięki kolejnym wpłatom. Sama cena złota w złotych wróciła do poziomu z 2012 roku dopiero w sierpniu 2019 roku. Przy ETF-ie spadki były częstsze, ale szybciej odrabiane.
Portfele mieszane i ścieżka „cyklu życia”
W praktyce mało kto trzyma wszystko w jednym instrumencie. Dlatego sprawdziłem dwa rozwiązania pośrednie.
50% ETF + 50% EDO: każda wpłata dzielona jest po równo. Wynik przed podatkiem to około 414 000 zł. Najgłębszy spadek był wyraźnie płytszy niż przy samym ETF-ie: −8,6% zamiast −14,9%.
Ścieżka „cyklu życia” naśladuje to, co radzi się rodzicom: dużo akcji, gdy dziecko jest małe, i coraz mniej ryzyka przed 18. urodzinami:
- Od urodzenia do 10. roku życia (2008–2017) wszystkie wpłaty trafiają do ETF-u
- W wieku 10–13 lat (2018–2021) wpłaty dzielone są po połowie między ETF i EDO
- Od 14. roku życia (2022–2025) wszystkie nowe wpłaty trafiają do EDO
- W styczniu 2023, 2024 i 2025 roku rodzic sprzedaje po części ETF-u i przenosi pieniądze do obligacji, tak że na 18. urodziny cały portfel jest w EDO
Ta ścieżka dała około 466 000 zł przed podatkiem, mniej niż sam ETF. Akcje dobrze radziły sobie akurat w latach 2023–2025, gdy rodzic już z nich wychodził. To nie znaczy, że strategia była zła. Jej zadaniem jest ubezpieczenie: gdyby w ostatnich latach przed 18. urodzinami przyszła bessa, pieniądze dziecka byłyby już bezpieczne. Za ten spokój płaci się niższym wynikiem w latach, w których bessa nie przychodzi.
Wariant z kwotami, które naprawdę wypłacał program 500+/800+
Dziecko urodzone w styczniu 2008 roku mogło dostawać świadczenie od kwietnia 2016 roku: 500 zł miesięcznie, a od stycznia 2024 roku 800 zł, aż do 18. urodzin. Do lipca 2019 roku na pierwsze dziecko w rodzinie świadczenie przysługiwało jednak tylko po spełnieniu kryterium dochodowego. Zakładam tu, że rodzina dostawała je od początku.
Rodzic odkładający całe świadczenie wpłaciłby łącznie 65 700 zł, czyli około 85 000 zł w cenach z grudnia 2025 roku.
| Strategia | Wartość przed podatkiem | Po podatku Belki | Roczna stopa zwrotu |
|---|---|---|---|
| Konto bez odsetek | 65 700 zł | 65 700 zł | 0,0% |
| Lokaty | 75 800 zł | 73 700 zł | 3,1% |
| Obligacje EDO | 90 000 zł | 85 400 zł | 6,8% |
| Obligacje rodzinne ROD | 92 100 zł | 87 100 zł | 7,3% |
| 50% ETF + 50% EDO | 99 700 zł | 93 300 zł | 9,0% |
| 50% ETF + 50% ROD | 100 800 zł | 94 100 zł | 9,2% |
| Globalny ETF | 109 500 zł | 101 200 zł | 10,9% |
| Złoto | 151 000 zł | 134 800 zł | 17,4% |
Ten wariant pokazuje, jak mocno wynik zależy od okresu. Świadczenie trafiało do rodziców dopiero od 2016 roku, a pieniądze pracowały maksymalnie niecałe 10 lat. W tym krótszym oknie złoto wygrało zdecydowanie, bo niemal cały jego wzrost przypadł na końcówkę. W wersji 18-letniej przewaga złota nad ETF-em jest dużo mniejsza.
Obligacje rodzinne ROD: lepsze EDO dla rodziców z 800+
Rodzice, którzy pobierają świadczenie, mają dostęp do obligacji, których nie kupi nikt inny. ROD to dwunastoletnie obligacje rodzinne, działające tak samo jak EDO: stałe oprocentowanie w pierwszym roku, potem inflacja plus marża i coroczna kapitalizacja odsetek. Warunki są jednak lepsze. W latach 2016–2025 marża ROD była w każdej emisji o 0,5 punktu procentowego wyższa niż w sprzedawanych w tym samym miesiącu EDO, a oprocentowanie w pierwszym roku wyższe o 0,25–0,5 punktu.
Obowiązuje kilka ograniczeń:
- Obligacje kupuje rodzic pobierający świadczenie, na swój rachunek
- Można je kupić maksymalnie za kwotę świadczenia otrzymanego od początku jego przyznania, pomniejszoną o wartość kupionych wcześniej obligacji rodzinnych
- Pierwsza seria ROD trafiła do sprzedaży w październiku 2016 roku
- Termin wykupu to 12 lat, a opłata za wcześniejszy wykup wynosi 2 zł od obligacji, a w seriach od września 2024 roku 3 zł. Nie może jednak przekroczyć narosłych odsetek
- Obligacji rodzinnych nie da się kupić w IKE, więc od zysku zawsze trzeba zapłacić podatek Belki
W symulacji rodzic kupuje ROD co miesiąc za całe świadczenie. Pieniądze z pierwszych sześciu miesięcy, od kwietnia do września 2016 roku, czekają na koncie do pojawienia się pierwszej serii i wtedy trafiają do ROD. Tuż przed 18. urodzinami dziecka rodzic wykupuje wszystkie obligacje przed terminem, a opłaty wynoszą łącznie około 1 400 zł. Obligacje należą do rodzica, więc może też trzymać je do wykupu i tej opłaty uniknąć.
Wynik: około 92 100 zł przed podatkiem i 87 100 zł po podatku, wobec 90 000 zł i 85 400 zł przy EDO. Różnica na korzyść ROD wynosi po podatku około 1 700 zł. Nie jest większa, bo pieniądze pracowały niecałe 10 lat, a przewaga ROD to głównie wyższa marża w kolejnych latach.
To jest ważne: ROD wygrywają z EDO kupowanymi na zwykłym rachunku. EDO można jednak trzymać w IKE i nie płacić podatku Belki. W tej symulacji EDO w IKE dałyby około 90 000 zł, czyli o około 2 900 zł więcej niż ROD po podatku. Przy wyborze między ROD a EDO warto więc sprawdzić, czy rodzic ma wolny limit na IKE. Warto też wiedzieć o sześcioletnich obligacjach rodzinnych ROS, z niższą marżą, ale krótszym terminem wykupu.
W porównaniu z inflacją ROD po podatku dały niewielki realny zysk, około 2 000 zł ponad wpłaty przeliczone na ceny z grudnia 2025 roku. EDO po podatku ledwie wyszły na zero.
Podatki, IKE i koszty
Przedstawione kwoty nie są dokładnie tym, co trafiłoby na konto rodzica. W symulacji uwzględniłem:
- Podatek Belki (19%) od zysków: przy lokatach co miesiąc od odsetek, przy EDO przy każdym wykupie i na koniec, przy ETF-ie i złocie przy sprzedaży na koniec okresu
- Koszt funduszu ETF w wysokości 0,2% rocznie
- Opłaty za wcześniejszy wykup EDO w momencie wypłaty
Nie uwzględniłem natomiast prowizji maklerskich, spreadów walutowych przy zakupie ETF-u za granicą, ani różnicy między ceną kupna i sprzedaży fizycznego złota. Przy sztabkach i monetach ta różnica wynosi zwykle kilka procent.
Przy złocie ważny jest sposób inwestowania. Wariant „po podatku” zakłada złoto w formie funduszu lub ETC, od którego płaci się 19% od zysku. Sprzedaż fizycznego złota po upływie pół roku, licząc od końca miesiąca zakupu, nie podlega podatkowi dochodowemu. Tutaj zamiast podatku płaci się spread i koszty przechowywania.
IKE, czyli indywidualne konto emerytalne, pozwala uniknąć podatku Belki, jeśli wypłaci się pieniądze na zasadach ustawowych. Konto zakłada rodzic we własnym imieniu. W 2026 roku limit wpłat na IKE wynosi 28 260 zł, więc 9 600 zł rocznie mieści się w nim z zapasem. W 2008 roku limit wynosił jednak około 4 tys. zł, a w latach 2009–2010 był minimalnie niższy niż 9 600 zł. Wariant „przed podatkiem” to więc dobre przybliżenie wyniku w IKE, ale nie jego dokładna kopia. Obligacji rodzinnych ROD nie można trzymać w IKE, więc dla nich właściwy jest wynik po podatku. Pieniądze w IKE formalnie należą do rodzica i przedterminowa wypłata oznacza utratę zwolnienia podatkowego.
Czego ta symulacja nie pokazuje?
- Wiedzy po fakcie. W 2008 roku nikt nie wiedział, że akcje i złoto dadzą tak dobre wyniki. Zaczynając w innym roku, można by dostać zupełnie inną kolejność.
- Zachowania rodzica. Symulacja zakłada, że rodzic nie sprzedaje w panice podczas spadków i nie przerywa wpłat.
- Dostępności produktów. Tanie globalne ETF-y są łatwo dostępne dopiero od kilku lat.
- Wahań w trakcie miesiąca. Dane miesięczne pokazują płytsze spadki niż rzeczywiste.
- Części kosztów transakcyjnych, wymienionych wyżej.
Najwyższy zysk nie oznacza najlepszego rozwiązania
Patrząc na tabelę, można by uznać, że należało wybrać złoto. Tyle że złoto wyprzedziło ETF dopiero w ostatnich miesiącach, a wcześniej przez kilka lat po 2012 roku traciło na wartości lub stało w miejscu. Globalny ETF prowadził przez większość okresu, ale wymagał spokoju w 2008, 2020, 2022 i na początku 2025 roku.
Wybór powinien zależeć nie tylko od potencjalnego wyniku, ale również od:
- Horyzontu oszczędzania
- Gotowości do zaakceptowania strat
- Terminu, w którym pieniądze będą potrzebne
- Doświadczenia inwestora
- Potrzeby szybkiego dostępu do środków
- Znaczenia tych pieniędzy dla budżetu rodziny
Jeżeli rodzic nie wytrzyma spadku o 15–20% i sprzeda ETF po bessie, historyczna średnia stopa zwrotu niewiele mu pomoże. Podobnie złoto nie jest spokojnym zamiennikiem lokaty tylko dlatego, że bywa nazywane bezpieczną przystanią.
Obligacje EDO mogą być rozsądnym wyborem dla osoby, która chce przede wszystkim chronić pieniądze przed inflacją. Trzeba jednak pamiętać o dopasowaniu terminów wykupu do momentu, w którym środki będą potrzebne, albo wliczyć opłatę za wcześniejszy wykup. Rodzice pobierający 800+ mogą zamiast nich kupić obligacje rodzinne ROD z wyższą marżą, choć tylko poza IKE.
Jak podejść do inwestowania pieniędzy dla dziecka?
Przy oszczędzaniu do 18. roku życia horyzont jest długi, ale termin końcowy zwykle dość konkretny. Pieniądze mogą być potrzebne na studia, mieszkanie, prawo jazdy albo start w dorosłość.
- Krok 1: Określam cel i termin wykorzystania pieniędzy
- Krok 2: Ustalam kwotę, którą mogę odkładać regularnie bez zadłużania się
- Krok 3: Wybieram proporcje między bezpieczniejszą i bardziej zmienną częścią portfela
- Krok 4: Sprawdzam, czy mogę skorzystać z IKE, żeby nie płacić podatku Belki
- Krok 5: Automatyzuję wpłaty, aby nie zależały od chwilowego nastroju
- Krok 6: W miarę zbliżania się terminu stopniowo ograniczam ryzyko
To jest ważne: nie warto inwestować całego świadczenia kosztem poduszki finansowej albo bieżących potrzeb dziecka. Jeszcze gorszym pomysłem byłoby inwestowanie przy jednoczesnym spłacaniu drogich długów konsumpcyjnych. Spłata wysoko oprocentowanej pożyczki daje pewną oszczędność na odsetkach, czego żadna inwestycja nie może zagwarantować.
Czego naprawdę uczy ta symulacja?
Po pierwsze, czas i regularność. 800 zł miesięcznie przez 18 lat to 172 800 zł samych wpłat. W zależności od strategii na 18. urodziny mogło z tego wyjść od 173 tys. zł do ponad 560 tys. zł przed podatkiem.
Po drugie, inflacja. Przez 18 lat ceny wzrosły o około 87%. Pieniądze bez oprocentowania straciły prawie jedną trzecią siły nabywczej, a średnio oprocentowane lokaty też przegrały z inflacją.
Po trzecie, ryzyko i waluta. Akcje i złoto dały najwyższe wyniki, ale z bolesnymi spadkami po drodze. Wynik aktywów zagranicznych zależy też od kursu złotego, który w tym okresie pomógł, ale nie musi pomagać w przyszłości.
Po czwarte, podatki. Przy najlepszych strategiach podatek Belki zabrałby 65–75 tys. zł. IKE mogło tę kwotę zachować w portfelu.
Podsumowanie
Regularne odkładanie pieniędzy od narodzin dziecka może zbudować na jego 18. urodziny bardzo konkretny kapitał. W symulacji na danych z lat 2008–2025 wpłaty wyniosły 172 800 zł, a wynik po podatku wahał się od tej samej kwoty na koncie bez odsetek, przez około 275 000 zł w obligacjach EDO, do około 460 000–490 000 zł w globalnym ETF-ie i złocie.
Nie traktowałbym jednak tej tabeli jako podpowiedzi, w co należy włożyć wszystkie pieniądze. Historia nie powtórzy się jeden do jednego. Rozsądniej jest dopasować rozwiązanie do celu, terminu i własnej odporności na spadki, zbudować prosty plan i konsekwentnie się go trzymać.
Patronem, powyższego artykułu jest Goldsaver – sklep ze złotem, pozwalający na kupowanie sztabek złota i monet bulionowych „po kawałku” już od 50zł.
Zobacz moją recenzję i opinię o Goldsaver, w której wyjaśniam jak to działa i sprawdzam na sobie inwestowanie w złoto (od wpłat do odbioru sztabki).
UWAGA: Trwa promocja, w której czytelnicy bloga otrzymują 100 zł bonusu na zakup pierwszej sztabki złota (lub monety) w Goldsaver, korzystając z tego linka lub podając kod ZARADNY przy rejestracji 🎁
Odkładacie lub inwestujecie pieniądze z 800+ dla swoich dzieci? Wybieracie konto, obligacje, ETF-y, złoto, a może łączycie kilka rozwiązań? Dajcie znać w komentarzu i podzielcie się swoimi doświadczeniami.


Kamil
Uwaga co do złota. Jeżeli kupujemy złoto fizyczne podatek Belki nie występuje. Jesteśmy również zwolnieni z podatku VAT oraz podatku PIT w przypadku sprzedaży fizycznego złota po sześciu miesiącach. Występuje jedynie podatek PCC przy sprzedaży w wysokości 2%. Oczywiście w przypadku inwestowania w fizyczne złoto pojawia się „problem” zakupów comiesięcznych oraz spreadów dealerów.